Soyons honnêtes : le plan épargne-logement n’a rien d’un placement spectaculaire. Mais pour qui veut préparer un achat immobilier avec une visibilité totale sur le taux d’intérêt et les règles du jeu, il reste l’un des rares produits vraiment lisibles. En 2026, le sujet n’est pas seulement de savoir quel rendement il affiche, mais de comprendre ses conditions d’épargne, sa durée de l’épargne, et ce qu’il permet réellement une fois le plan arrivé à maturité.
L’article en bref
Le plan épargne-logement reste un outil utile pour verrouiller un cadre d’épargne et préparer un projet immobilier sans mauvaise surprise. Encore faut-il lire la mécanique complète, car le rendement affiché ne raconte pas toute l’histoire.
- Taux garanti à l’ouverture : le rendement ne bouge plus après la souscription
- Épargne encadrée : versements obligatoires, plafond fixe et capitalisation annuelle
- Prêt immobilier associé : droits à prêt utilisables sous conditions précises
- Fiscalité et prime : régime différent selon la date d’ouverture du plan
Comprendre le PEL, c’est éviter un faux bon plan et choisir le bon timing.
Le plan épargne-logement a été conçu pour servir deux objectifs simples : mettre de l’argent de côté dans un cadre sécurisé, puis ouvrir un droit à un prêt immobilier avec des paramètres connus à l’avance. Ce n’est pas un livret “magique”, ni une solution de rendement pur. C’est un outil de projet, presque un contrat de visibilité dans un univers bancaire souvent brouillé par le jargon.
En pratique, sa logique est très stricte : un seul PEL par personne, des versements réguliers, un plafond, puis une phase où les intérêts s’accumulent jusqu’à produire des droits à prêt. C’est là que beaucoup se trompent : ils regardent uniquement le taux brut, sans intégrer la fiscalité, la réglementation épargne-logement et l’usage réel du capital. Le vrai sujet, c’est donc de savoir à qui ce produit profite encore, et dans quelles conditions il garde du sens.
À retenir avant d’ouvrir un PEL
- Taux figé : la rémunération est fixée à l’ouverture
- Épargne bloquée : les retraits anticipés peuvent coûter cher
- Usage ciblé : le plan sert surtout un projet immobilier
- Rendement net limité : la fiscalité réduit l’intérêt purement financier
Quel est le taux du plan épargne-logement en 2026 ?
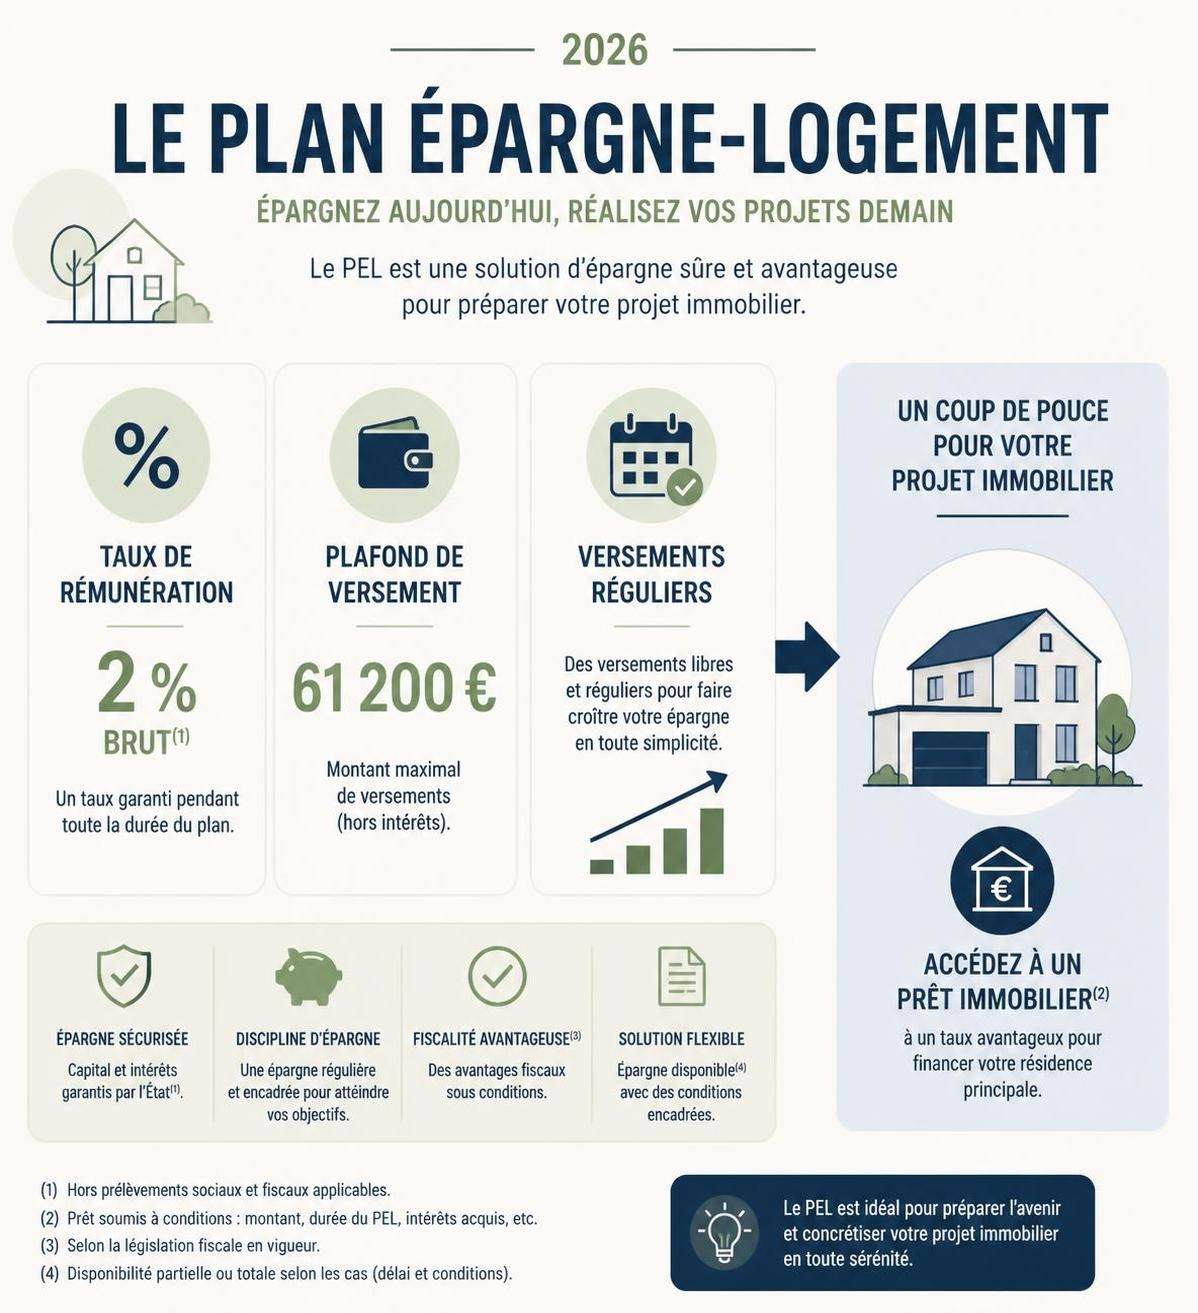
Le cœur du débat tient en une phrase : le taux d’intérêt d’un PEL est verrouillé au moment de l’ouverture. Pour un plan souscrit en 2026, le taux plafond de rémunération ressort à 2 % brut, garanti sur toute la vie du contrat. Dit autrement, si les marchés montent demain, le plan ne bougera pas ; s’ils baissent, le titulaire conservera son niveau initial. Cette rigidité est précisément ce qui fait sa force… et sa limite.
Le problème, ce n’est pas le taux affiché, c’est le taux réellement perçu après prélèvements sociaux et fiscalité. Sur un plan récent, le rendement net tourne autour de 1,40 %, ce qui le place souvent derrière d’autres supports liquides ou défiscalisés. Le PEL n’est donc pas un concurrent direct du livret A ou du LEP ; il joue plutôt la carte de la prévisibilité et du futur droit au prêt.
Pour mieux situer les générations de PEL, ce tableau évite les confusions. Il permet de voir en un coup d’œil que certains anciens plans restent nettement plus généreux que ceux ouverts aujourd’hui.
| Date d’ouverture | Taux de rémunération | Lecture utile |
|---|---|---|
| Depuis le 1er janvier 2026 | 2 % brut | Rendement connu dès la souscription |
| Année 2025 | 1,75 % brut | Un peu moins intéressant que les plans récents |
| Année 2024 | 2,25 % brut | Profil plus favorable pour le détenteur |
| Du 1er août 2016 au 31 décembre 2022 | 1 % brut | Beaucoup d’anciens plans restent pénalisants |
Si un lecteur possède déjà un PEL ancien, la bonne question n’est pas “faut-il en ouvrir un autre ?” mais plutôt “ce plan mérite-t-il d’être conservé ?”. En réalité, les vieux contrats peuvent encore avoir un intérêt bien supérieur à un nouveau produit, surtout si le taux initial dépasse largement l’inflation attendue. Voilà pourquoi la date d’ouverture vaut presque autant que le rendement lui-même.
Quelles sont les conditions d’épargne du PEL et les règles de versement ?
Le plan épargne-logement obéit à une mécanique simple, mais peu flexible. Il faut respecter une simulation épargne très concrète : au moins 540 € de versements par an, avec une cadence fixée par le contrat, le plus souvent 45 € par mois, 135 € par trimestre ou 270 € par semestre. Il est aussi possible d’ajouter des versements ponctuels, tant que le plafond n’est pas atteint.
Le plafond de dépôts s’établit à 61 200 €, hors intérêts. Cela veut dire qu’avec la accumulation des intérêts, le solde final peut dépasser ce niveau sans que cela pose problème. Ce point est souvent mal compris : le plafond bloque les versements, pas la croissance du capital générée par les intérêts.
Un seul PEL peut être détenu par personne, mais plusieurs membres d’un même foyer fiscal peuvent chacun en ouvrir un. Le produit est cumulable avec d’autres livrets réglementés, ce qui permet de construire une stratégie d’épargne en strates : liquidités d’un côté, projet immobilier de l’autre. C’est plus rationnel qu’il n’y paraît, à condition de ne pas confondre souplesse et rendement.
- Versement minimal annuel : 540 € à respecter impérativement
- Rythme contractuel : mensuel, trimestriel ou semestriel
- Plafond réglementaire : 61 200 € hors intérêts capitalisés
- Monopole par personne : un seul plan autorisé à la fois
- Cumul possible : compatible avec d’autres produits réglementés
Imaginez Claire, 34 ans, qui veut acheter dans quatre ou cinq ans. Elle alimente son PEL sans y toucher, comme on remplit un réservoir avant un long trajet. Le jour où elle passe à l’action, le plan n’a pas servi à “faire du rendement”, mais à sécuriser un futur financement. C’est précisément là que le PEL devient utile.
Quand peut-on retirer l’argent d’un plan épargne-logement sans perdre ses avantages ?
La durée de l’épargne est l’autre point sensible. Le PEL dure au minimum quatre ans, puis il peut être prolongé jusqu’à dix ans. Avant ce seuil, tout retrait anticipé peut déclencher la clôture et, selon l’ancienneté du plan, une perte partielle ou totale des avantages. Autrement dit, la souplesse a un prix.
Le retrait avant deux ans est le cas le plus brutal : les intérêts sont recalculés au taux du CEL en vigueur, et le droit au prêt disparaît. Entre deux et trois ans, le taux du PEL est conservé, mais le prêt immobilier n’est plus accessible. Entre trois et quatre ans, le plan garde son taux, mais les droits à prêt sont réduits. Après quatre ans, le retrait ne provoque plus de pénalité.
Ce calendrier mérite d’être compris avant d’ouvrir le produit. Qui voudrait immobiliser une épargne pendant plusieurs années sans en mesurer les conséquences ? Le PEL n’est pas fait pour l’argent d’appoint, mais pour une somme que l’on accepte de sanctuariser.
Quel prêt immobilier peut être obtenu avec le PEL ?
Le second étage du dispositif est le prêt immobilier issu des droits à prêt. Son montant dépend des intérêts acquis pendant la phase d’épargne, et il peut atteindre 92 000 € au maximum. La logique est simple : plus le plan a généré d’intérêts, plus le potentiel d’emprunt s’améliore.
Depuis les règles les plus récentes, les prêts issus d’un PEL ouvert après le 1er mars 2011 visent exclusivement l’habitation principale. Ils peuvent financer l’achat, la construction, certains travaux d’amélioration ou d’isolation, des opérations liées aux énergies nouvelles, voire un local mixte comprenant la résidence principale. Pour les plans plus anciens, l’éventail était plus large, incluant parfois la résidence secondaire ou des parts de SCPI.
| Caractéristique | Règle applicable | Impact concret |
|---|---|---|
| Montant maximal | 92 000 € | Plafond du prêt épargne-logement |
| Durée d’épargne minimale | 4 ans | Condition d’accès au prêt |
| Usage des fonds | Résidence principale | Orientation immobilière ciblée |
| Cumul familial | Possible sous conditions | Hausse des droits à prêt |
Le mécanisme de cession des droits à prêt est souvent sous-estimé. Un parent peut transmettre ses droits à un enfant, un conjoint peut aussi en bénéficier, à condition que les règles familiales et bancaires soient respectées. C’est une façon discrète mais efficace de renforcer un dossier immobilier sans artifices.
Quelle fiscalité s’applique à la prime d’État et aux intérêts du PEL ?
La prime d’État n’a plus le même visage selon la génération du plan. Pour les PEL récents, elle a disparu ; pour les plans plus anciens, elle peut encore exister sous conditions, avec des plafonds et des majorations qui dépendent de la date d’ouverture. Sur les vieux contrats, cette prime pouvait faire la différence lors d’une acquisition immobilière, mais son importance a nettement reculé.
Côté fiscalité, les intérêts des PEL ouverts depuis 2018 sont soumis au PFU de 30 %, soit 12,8 % d’impôt et 17,2 % de prélèvements sociaux. Le régime antérieur était plus favorable pendant les douze premières années, mais il dépend de la date de souscription. Là encore, la génération du plan change tout.
Ce que personne ne vous explique toujours clairement, c’est que le PEL doit être jugé en net, pas en brut. Un taux affiché à 2 % peut sembler correct, puis se tasser une fois la fiscalité intégrée. Le vrai arbitrage se fait donc entre sécurité, blocage des fonds et rentabilité réelle.
Pour une lecture rapide, mieux vaut retenir ceci : les anciens plans sont souvent à conserver, les nouveaux plans sont surtout utiles pour un projet immobilier déjà identifié. C’est une règle de bon sens, pas un réflexe de banquier.
Comparaison utile avec le livret A et le CEL
Le PEL ne vit pas seul. Il faut le comparer au livret A et au CEL, sinon le diagnostic reste incomplet. Le livret A offre une disponibilité totale et une fiscalité nulle, tandis que le CEL reste plus souple mais avec un rendement variable. Le PEL, lui, échange de la liquidité contre de la visibilité et un droit à prêt.
Le CEL fonctionne comme le cousin flexible du PEL : plafond plus bas, versements plus modestes, accès au prêt plus rapide, mais taux moins structurant. Le PEL, au contraire, ressemble à une boîte fermée où chaque euro versé suit un parcours mieux tracé. Pour un épargnant discipliné, ce n’est pas un défaut ; pour un besoin de trésorerie, si.
Face à ces alternatives, la bonne question n’est pas “quel produit rapporte le plus ?”, mais “quel produit sert le mieux le projet ?”. C’est la différence entre stocker de l’argent et préparer intelligemment un financement.
Quels profils ont encore intérêt à choisir un plan épargne-logement ?
Le plan épargne-logement garde du sens pour un épargnant qui vise un achat dans quelques années, accepte une durée de l’épargne encadrée et préfère un cadre clair à la recherche de performance brute. Il peut aussi convenir à une famille qui souhaite transmettre des droits à prêt à un enfant. Dans ce cas, le produit agit comme une rampe d’accès vers le crédit, pas comme un simple placement.
Pour un patrimoine plus important, le PEL reste une brique défensive, pas un moteur central. Son plafond de 61 200 € et son rendement net limité en font un outil complémentaire, utile mais pas décisif. Autrement dit, il faut le traiter comme un instrument de projet, pas comme un pilier d’enrichissement.
Si une seule chose doit rester en tête, c’est celle-ci : le PEL se juge sur sa cohérence avec un achat immobilier, pas sur son apparence de livret. La bonne décision dépend moins du taux que du timing et de l’objectif.
Quel est le taux d’un PEL ouvert en 2026 ?
Le taux de rémunération d’un PEL ouvert en 2026 est fixé à 2 % brut, et il reste garanti jusqu’à la fin du plan.
Combien faut-il verser chaque année sur un PEL ?
Le titulaire doit verser au moins 540 € par an, selon une cadence prévue au contrat, souvent mensuelle, trimestrielle ou semestrielle.
Peut-on retirer l’argent avant quatre ans ?
Oui, mais cela peut entraîner la clôture du plan et une perte partielle ou totale des avantages, selon l’ancienneté du PEL.
Le prêt du PEL sert-il uniquement à acheter un logement ?
Non, il peut aussi financer certains travaux, mais les règles sont plus strictes pour les PEL récents, centrés sur l’habitation principale.
La prime d’État existe-t-elle encore ?
Elle dépend de la date d’ouverture du plan. Les PEL récents n’y donnent plus droit, alors que certains plans plus anciens peuvent encore en bénéficier sous conditions.


